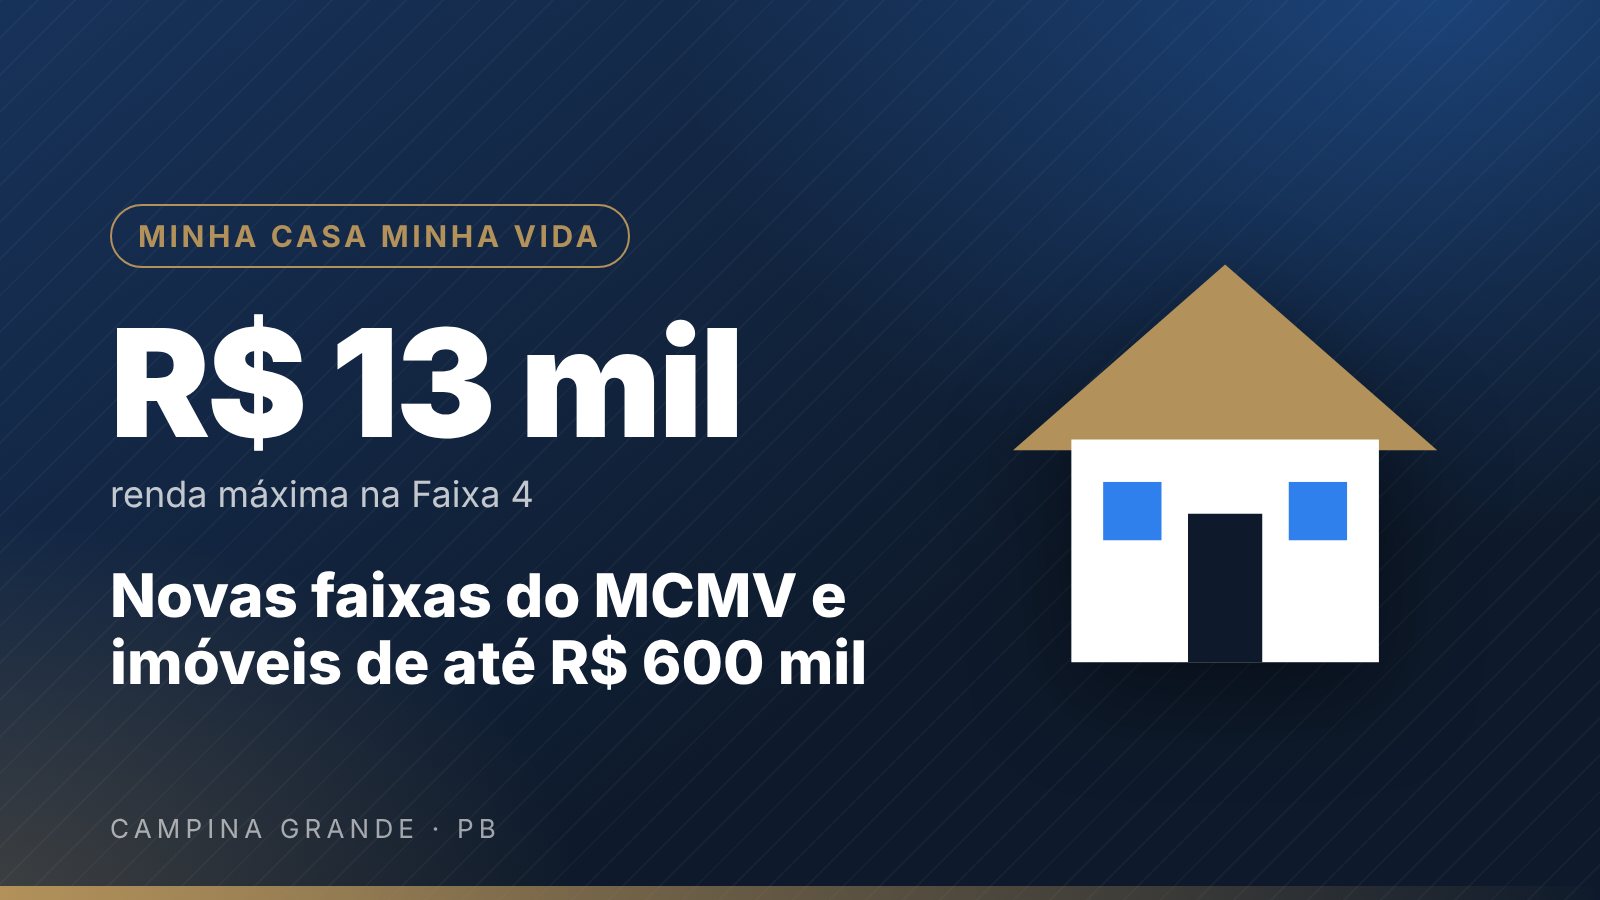
O Minha Casa Minha Vida (MCMV) está com novas regras desde 22 de abril de 2026. A Portaria MCID nº 333, de 30 de março de 2026, atualizou os limites de renda das faixas do programa, elevou os tetos de valor dos imóveis e consolidou a Faixa 4, voltada à classe média, que permite financiar imóveis de até R$ 600 mil com renda familiar de até R$ 13 mil.
As novas faixas de renda do Minha Casa Minha Vida
Com a atualização, a renda familiar bruta mensal de cada faixa ficou assim:
- Faixa 1: renda de até R$ 3.200. Subsídio de até R$ 55 mil e juros a partir de 4,25% ao ano.
- Faixa 2: renda de R$ 3.200,01 a R$ 5.000. Subsídio de até R$ 35 mil e juros entre 4,75% e 7% ao ano.
- Faixa 3: renda de até R$ 9.600. Sem subsídio direto, mas com juros abaixo dos praticados no mercado.
- Faixa 4: renda de R$ 9.600,01 a R$ 13.000. Criada para ampliar o acesso de famílias de renda média ao financiamento habitacional.
O valor do subsídio e a taxa de juros dependem da renda, da composição familiar e da localização do imóvel. Por isso, duas famílias com renda parecida podem ter condições diferentes.
Tetos de valor dos imóveis
Os limites de preço do imóvel também mudaram:
- Faixas 1 e 2: entre R$ 210 mil e R$ 275 mil, conforme o porte e a localização do município.
- Faixa 3: até R$ 400 mil.
- Faixa 4: até R$ 600 mil.
Na prática, a ampliação dos tetos coloca no programa imóveis que antes ficavam de fora, como apartamentos maiores, casas em condomínio de padrão médio e unidades em bairros mais valorizados.
Por que as mudanças importam agora
Com a Selic mantida em 13,75% ao ano pelo Copom em novembro, o financiamento de mercado segue caro. As linhas do Minha Casa Minha Vida usam recursos do FGTS e têm juros definidos pelo governo, bem abaixo das taxas do SBPE. Para quem se enquadra, a diferença na parcela pode ser grande e, em muitos casos, decide se a compra cabe ou não no orçamento.
Quem pode participar
Em linhas gerais, podem participar famílias que:
- tenham renda bruta mensal dentro dos limites da faixa;
- não tenham imóvel residencial próprio financiado ou quitado no local onde pretendem comprar;
- não tenham recebido benefício de programa habitacional federal anteriormente;
- tenham a aprovação de crédito do banco (Caixa ou Banco do Brasil, conforme a operação).
O FGTS pode ser usado para compor a entrada e, em alguns casos, para amortizar parcelas, conforme as regras do fundo.
Minha Casa Minha Vida em Campina Grande
Campina Grande tem lançamentos e imóveis prontos enquadrados no programa, principalmente apartamentos e casas em bairros com boa infraestrutura. O primeiro passo é fazer uma simulação com renda, FGTS e valor de entrada para descobrir a faixa e o subsídio possíveis. Depois, vale comparar unidades dentro do teto permitido.
Veja os imóveis da categoria Minha Casa Minha Vida em Campina Grande e as condições especiais da Black Friday de imóveis.
Fontes
- Novas regras do Minha Casa, Minha Vida começam a valer (Agência Brasil)
- Guia Minha Casa, Minha Vida 2026 (CNN Brasil)
- MCMV 2026 atualiza faixas de renda até R$ 13 mil (Mix Vale)
Os valores podem ser atualizados pelo Ministério das Cidades. Confirme as condições vigentes no site da Caixa antes de fechar negócio.