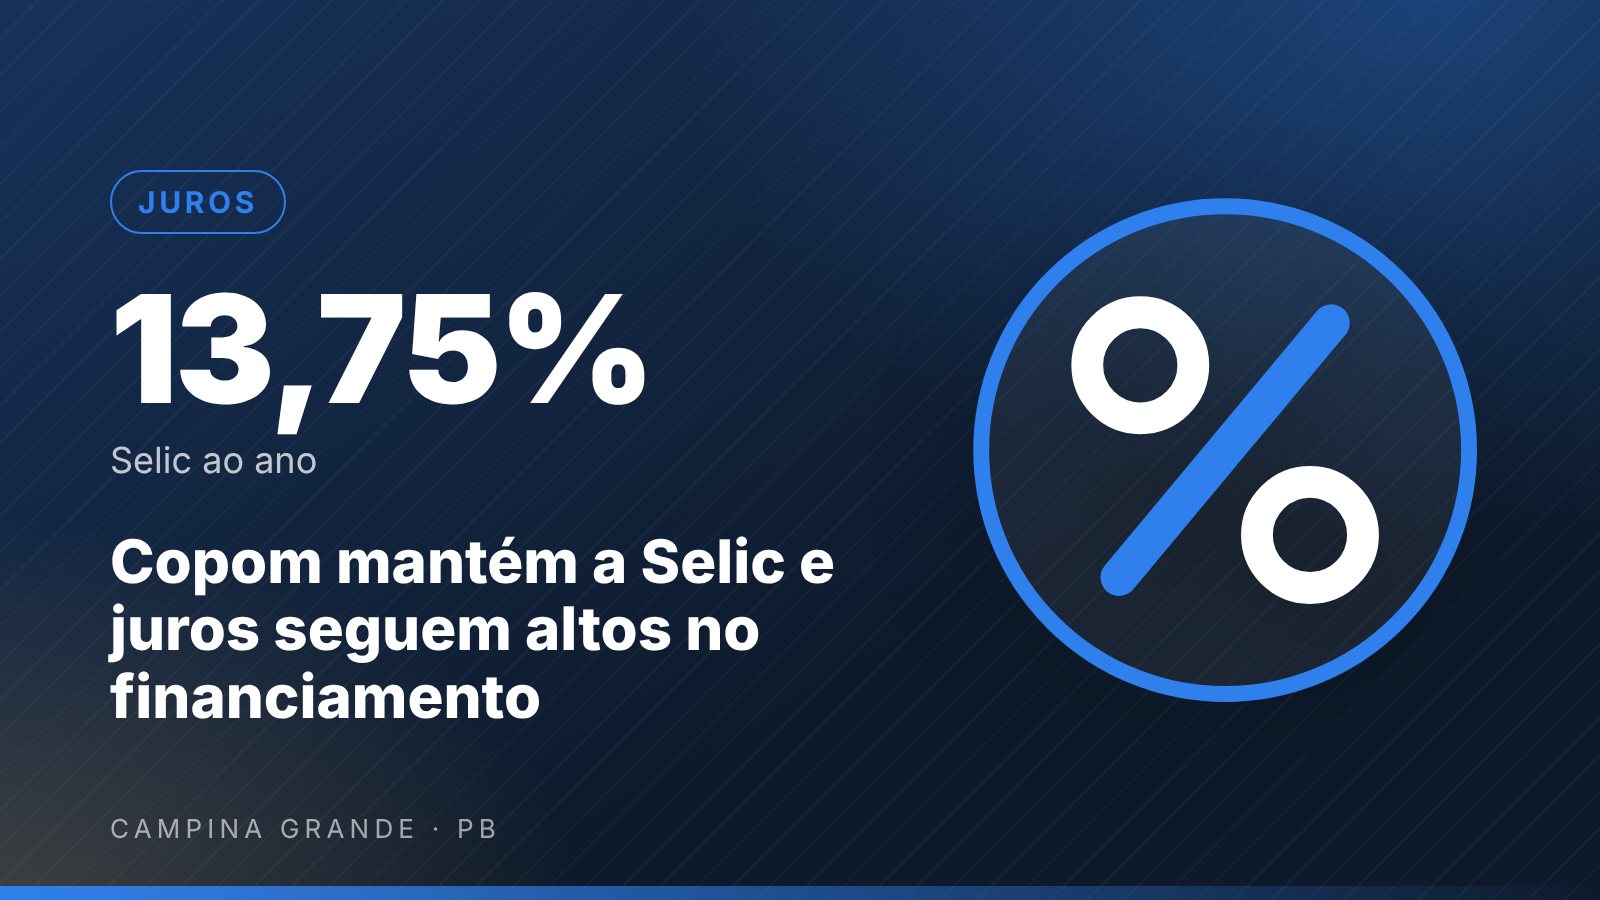
O Comitê de Política Monetária (Copom) do Banco Central decidiu, por unanimidade, manter a taxa Selic em 13,75% ao ano na reunião de 4 de novembro de 2026. A decisão interrompe a sequência de cinco cortes seguidos de 0,25 ponto percentual iniciada em março e sinaliza que os juros devem continuar altos por mais tempo, o que pesa diretamente no bolso de quem pretende financiar um imóvel.
Por que o Banco Central parou de cortar os juros
Segundo o comunicado, o comitê preferiu fazer uma pausa diante de expectativas de inflação mais elevadas, de incertezas no cenário econômico e de sinais de desaceleração mais forte da atividade. Na prática, o Banco Central quer ter mais segurança de que a inflação vai convergir para a meta antes de continuar reduzindo a taxa básica.
O mercado já ajustou as apostas. O Boletim Focus divulgado em 9 de novembro projeta a Selic em 13,75% no fim de 2026 e em 12,50% no fim de 2027. Ou seja: a expectativa é de que os cortes voltem, mas em ritmo lento. A próxima reunião do Copom está marcada para 8 e 9 de dezembro.
O que muda no financiamento imobiliário
A Selic não define sozinha a taxa do crédito habitacional, mas influencia o custo de captação dos bancos. Com a taxa básica parada em patamar elevado, a tendência é que as taxas do financiamento imobiliário pelo SBPE (linha que usa recursos da poupança) fiquem estáveis ou caiam muito devagar nos próximos meses. Quando os cortes são retomados, o alívio costuma chegar primeiro às operações novas e com algum atraso.
Para o comprador, isso significa três coisas:
- Parcelas continuam pesadas: em um financiamento de 30 anos, cada ponto percentual de juros faz diferença de dezenas de milhares de reais no custo total.
- Aprovação de crédito mais criteriosa: com juros altos, a parcela compromete mais a renda e os bancos ficam mais exigentes na análise.
- Esperar não é garantia de economia: enquanto os juros caem devagar, os preços dos imóveis seguem subindo acima da inflação em boa parte do país.
Quem ganha com o cenário: Minha Casa Minha Vida e FGTS
As linhas com recursos do FGTS, como o Minha Casa Minha Vida, não acompanham a Selic da mesma forma. As taxas do programa são definidas pelo governo e pelo Conselho Curador do FGTS e começam em 4,25% ao ano na Faixa 1. Com a Selic alta, a diferença entre essas linhas e o financiamento de mercado fica ainda maior, o que torna o enquadramento no programa uma vantagem importante para famílias com renda de até R$ 13 mil.
Vale a pena comprar imóvel com a Selic em 13,75%?
Depende do seu momento. Algumas estratégias ajudam a reduzir o impacto dos juros altos:
- Dar uma entrada maior para financiar menos e pagar menos juros ao longo do contrato.
- Usar o FGTS na entrada ou para amortizar o saldo devedor.
- Comparar o Custo Efetivo Total (CET) entre bancos, e não apenas a taxa nominal.
- Prever a portabilidade: se os juros caírem nos próximos anos, é possível levar o financiamento para outro banco com taxa menor.
- Aproveitar descontos do vendedor, que reduzem o valor financiado logo no início.
Em Campina Grande, quem está em busca de imóvel pode simular diferentes cenários com um corretor antes de decidir, comparando financiamento de mercado, Minha Casa Minha Vida e condições especiais oferecidas por construtoras e proprietários. Confira os imóveis disponíveis em Campina Grande e as ofertas da Black Friday de imóveis.