A Caixa Econômica Federal, maior financiadora de imóveis do país, confirmou que estuda aumentar os juros do financiamento imobiliário. A informação foi dada pela vice-presidente de Habitação do banco, Inês Magalhães, e repercutiu bastante a partir de 13 de novembro. Ainda não há data nem nova taxa definidas, mas quem está pensando em comprar um imóvel precisa ficar atento.
Por que a Caixa pode subir os juros?
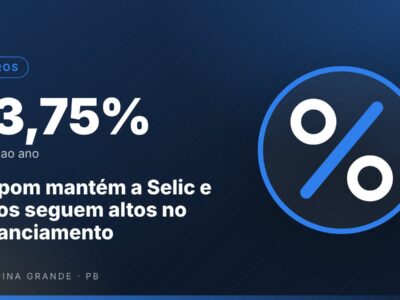
O motivo principal é o custo do dinheiro. Para manter o volume de crédito imobiliário dos últimos anos, a Caixa precisa buscar recursos adicionais no mercado, já que a poupança sozinha não cobre a demanda. Com a Selic mantida em 13,75% ao ano pelo Copom no início de novembro, esse dinheiro está mais caro, e o custo tende a ser repassado ao cliente.
Além disso, a Caixa ficou sozinha: Bradesco, Itaú e Santander já elevaram suas taxas mínimas em outubro. Entre os grandes bancos, ela era a única que ainda não tinha mexido nas taxas.
Quanto custa financiar pela Caixa hoje?
As taxas atuais da Caixa no SBPE (linha para imóveis fora do Minha Casa Minha Vida) giram em torno de 10,3% ao ano + TR para os melhores perfis, podendo ser maiores conforme o relacionamento com o banco, o valor de entrada e o prazo. A taxa final sempre depende da simulação individual.
Quanto um aumento pesaria no bolso?
Mesmo uma alta pequena faz diferença em um contrato de 30 anos. Como exemplo ilustrativo: em um financiamento de R$ 400 mil pela tabela SAC em 360 meses, cada 0,5 ponto percentual a mais na taxa anual pode representar algo próximo de R$ 150 a mais na primeira parcela e dezenas de milhares de reais a mais em juros ao longo do contrato.
O que muda para quem é do Minha Casa Minha Vida?
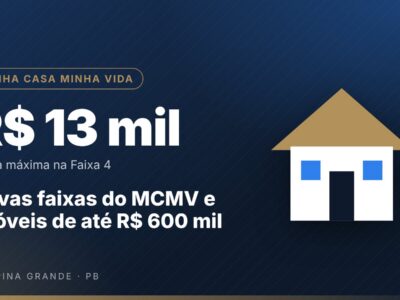
O estudo da Caixa trata do crédito com recursos de mercado (SBPE). As linhas do Minha Casa Minha Vida usam recursos do FGTS e seguem regras próprias, com taxas reduzidas por faixa de renda. Até o momento, não há anúncio de mudança nesses juros. Confira as faixas atuais do programa.
Vale a pena antecipar a compra?
Se você já tem a entrada, a renda aprovada e encontrou o imóvel certo, travar a taxa atual pode ser uma vantagem, porque a taxa contratada vale para todo o financiamento. Algumas dicas práticas:
- Simule agora no site da Caixa e em pelo menos mais dois bancos para comparar o Custo Efetivo Total (CET), e não só a taxa nominal.
- Organize a documentação (renda, certidões, FGTS) para agilizar a aprovação do crédito.
- Use o FGTS na entrada, se possível, para reduzir o valor financiado.
- Não compre por pressa: um imóvel errado sai mais caro do que alguns décimos de juros.
Conclusão
O cenário de juros altos deve continuar nos próximos meses, e a tendência é de crédito imobiliário mais caro. Para quem está decidido, o momento é de planejamento rápido e boa negociação. Ficou com dúvida sobre como financiar o seu imóvel? Fale com a gente que ajudamos você a simular e encontrar a melhor condição.